合理规划费用,明确分摊路径
在工厂中实施直饮水工程,成本预算与分摊方式是关键环节。以下将详细介绍相关内容。
成本预算构成
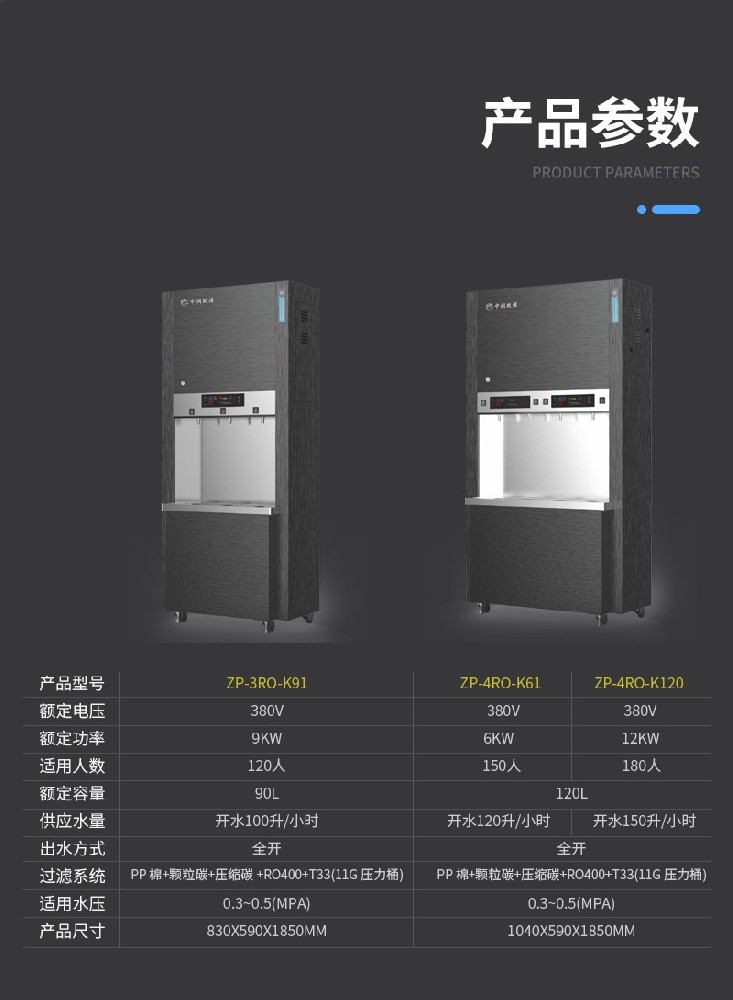
工厂直饮水工程的成本主要由设备采购、安装调试、水质检测、后期维护等部分组成。设备采购包括直饮水机、过滤设备、管道等,这部分费用因设备品牌、规格不同而有较大差异。例如,某小型工厂选用普通品牌的直饮水机和基础过滤设备,设备采购费用约为5万元;而大型工厂若选用高端品牌且具备先进过滤技术的设备,费用可能高达20万元。安装调试费用主要涉及人工成本和材料费用,一般在设备采购费用的10% - 20%左右。水质检测是确保直饮水安全的重要环节,每年的检测费用大概在5000 - 10000元。后期维护包括设备的维修、更换滤芯等,预计每年每台直饮水机的维护费用在1000 - 2000元。
预算编制方法
编制成本预算时,可以采用历史数据法、市场调研法和专家评估法。历史数据法是参考以往类似工厂直饮水工程的成本数据,结合当前实际情况进行调整。市场调研法是对市场上各类设备和服务的价格进行调查,从而确定合理的预算。专家评估法是邀请行业专家根据工厂的规模、员工数量、用水需求等因素进行评估和预测。例如,某工厂在编制预算时,综合运用了这三种方法,先参考了同行业类似规模工厂的历史数据,然后对市场上的设备和服务价格进行了详细调研,最后邀请专家进行评估,得出了较为准确的成本预算。
分摊方式选择
常见的分摊方式有按人数分摊、按部门用水量分摊和工厂统一承担三种。按人数分摊是根据工厂员工的数量,将直饮水工程的总成本平均分摊到每个人头上。这种方式简单易行,但没有考虑到不同部门或岗位的实际用水差异。按部门用水量分摊则是根据各部门的实际用水量来分摊成本,相对更加公平合理。例如,生产部门用水量大,分摊的成本就会相应增加。工厂统一承担则是由工厂全额支付直饮水工程的费用,员工免费使用。这种方式可以提高员工的满意度,但会增加工厂的负担。
影响分摊的因素
影响分摊方式选择的因素主要有工厂的经营状况、员工的承受能力和用水习惯等。如果工厂经营状况良好,有足够的资金支持,可以考虑工厂统一承担的方式。如果员工对费用较为敏感,承受能力有限,那么按人数分摊或按部门用水量分摊可能更为合适。此外,不同部门或岗位的用水习惯也会影响分摊方式的选择,如生产部门用水量大,而行政部门用水量相对较少。
实施与监督
在确定成本预算和分摊方式后,要确保其顺利实施。工厂应制定详细的实施方案,明确各部门的职责和工作流程。同时,要建立有效的监督机制,对成本预算的执行情况和分摊方式的落实情况进行监督和检查。例如,定期对直饮水工程的费用进行审计,确保费用的合理使用;对各部门的用水量进行统计和分析,确保分摊的公平性。
